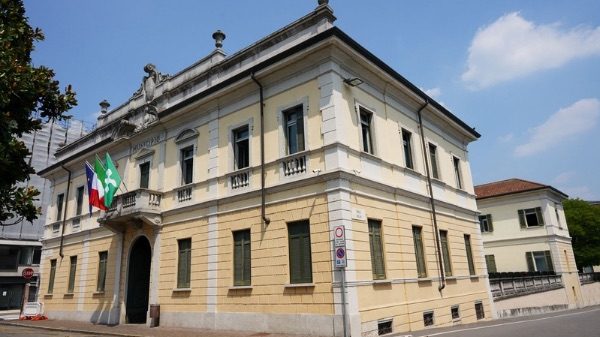
SESTO CALENDE – Si è conclusa con «l’accertamento di profili di criticità nella gestione contabile-finanziaria del Comune» l’istruttoria avviata nel dicembre 2022 dalla Corte dei Conti sui bilanci di Sesto Calende. La sezione regionale di controllo per la Lombardia ha emesso una deliberazione nei confronti del Comune, a conclusione dell’attività di controllo relativa ai rendiconti presi in analisi.
L’istruttoria
«La deliberazione – recita la nota diffusa dal vicesindaco Giorgio Circosta – conclude una lunga istruttoria avviata nel dicembre 2022 con i quesiti relativi ai rendiconti 2019, 2020 e 2021 e proseguita nel novembre 2025 con una nuova richiesta istruttoria relativa ai rendiconti 2022, 2023 e 2024 (Quando, a guidare l’Ente, era la giunta dell’allora sindaco Giovanni Buzzi, ndr.)». La deliberazione conclusiva, dunque, prende in analisi la situazione finanziaria nel periodo 2019-2025.
La conclusione della Corte dei Conti
Di seguito la conclusone riporta nella deliberazione della Corte dei Conti.
La Corte dei conti, Sezione regionale di controllo per la Lombardia, ai sensi dell’art. 243-quater del TUEL ACCERTA la presenza dei seguenti profili di criticità nella gestione contabile-finanziaria dell’Ente: tardiva approvazione dei rendiconti dal 2019 al 2023; mancata movimentazione della cassa vincolata dall’esercizio 2021 e sua ricostituzione nell’anno 2025; ricorso frequente all’anticipazione di cassa negli anni 2019, 2020, 2024 e 2025; bassa capacità di riscossione delle entrate e rilevante presenza di residui attivi vetusti; errata modalità degli accertamenti relativi ad entrate in conto capitale soggette a rendicontazione, confluite nel Fondo pluriennale vincolato;
INVITA Il Comune di Sesto Calende a procedere, per il futuro, al rigoroso rispetto dei termini per l’approvazione del rendiconto di gestione, in quanto tale adempimento costituisce un imprescindibile riferimento per gli eventuali interventi sulla gestione in corso d’esercizio e per la successiva programmazione finanziaria; ad attenersi alle disposizioni normative in materia di costituzione e movimentazione della cassa vincolata, secondo quanto previsto dal comma 6-octies dell’art. 6, del D.L. n.60/2024; ad incrementare ogni utile azione, in sede di riaccertamento ordinario annuale dei residui, per efficientare la riscossione dei residui attivi, provvedendo alla cancellazione dei residui ultra-triennali e vetusti. in riferimento agli accertamenti relativi ad entrate in conto capitale soggette a rendicontazione, ad attenersi al rispetto del principio contabile concernente la contabilità finanziaria, allegato 4/2 al decreto legislativo 23 giugno 2011, n. 118 (punti 3.6, lett. c, e 5.4 e seguenti); a monitorare il mantenimento delle condizioni che legittimano la non costituzione del Fondo di garanzia dei debiti commerciali.
I rilievi
Nello specifico, come sottolineato da Circosta, la deliberazione «riporta un’ampia e articolata illustrazione di 12 aspetti della gestione oggetto di rilievi ed espone la valutazione di 9 di essi». Tra questi: «Tardiva approvazione dei rendiconti 2019, 2020, 2021, 2022, 2023; giacenze della cassa vincolata; anticipazione di tesoreria; fondi crediti di dubbia esigibilità; capacità di riscossione delle entrate e residui attivi vetusti; volume residui attivi 2019-2025; project financing e fideiussione; rivalutazione del capitale della Società Santanna Srl in liquidazione e accertamenti relativi a entrate in conto capitale soggette a rendicontazione».
FI a Sesto: «Chi gridava allo scandalo, ora aumenta i costi. Non si governa così»